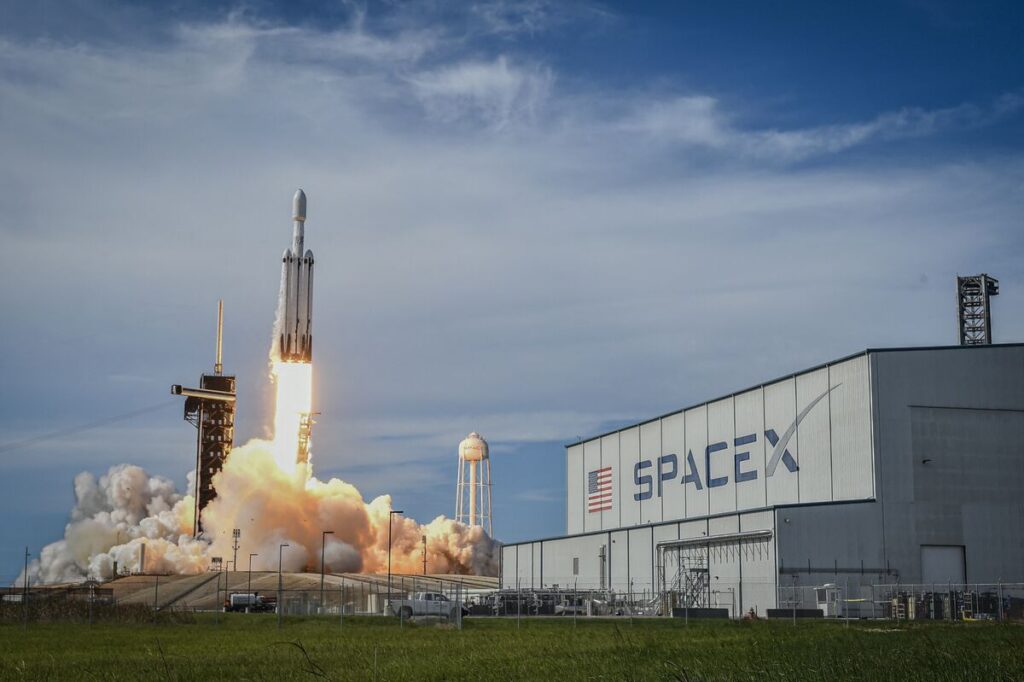
Společnost Space Exploration Technologies (SPCX), známá jako SpaceX, zažila jeden z nejpozoruhodnějších vstupů na burzu v historii finančních trhů.
Firma během primární veřejné nabídky akcií získala 75 miliard dolarů, přičemž díky dodatečnému prodeji akcií prostřednictvím opce pro upisovatele vzrostl objem získaného kapitálu na 85,7 miliardy dolarů.
Ještě výraznější pozornost však přitáhla tržní hodnota společnosti. SpaceX zakončil první obchodní den s valuací přesahující 2 biliony dolarů, čímž se stal vůbec první firmou, která na burzu vstoupila s tak vysokým oceněním.
K 18. červnu se tržní kapitalizace vyšplhala přibližně na 2,5 bilionu dolarů a společnost na krátkou dobu překonala i Amazon (AMZN) mezi nejhodnotnějšími veřejně obchodovanými podniky světa.
Rychlost růstu ceny akcií vyvolala obrovské nadšení investorů. Současně však otevřela otázku, zda současná valuace odpovídá skutečným fundamentům společnosti.

Očekávání investorů dosahují rekordních úrovní
Jen málokterá společnost vstupovala na burzu s tak vysokými očekáváními.
Zdrojový text přirovnává situaci ke vstupu společnosti Facebook na burzu v roce 2012. Tehdy firma debutovala s valuací přesahující 104 miliard dolarů, což bylo na svou dobu mimořádné číslo. Přesto akcie během prvního roku po IPO ztratily více než 30 % hodnoty.
Teprve následné akvizice a rozsáhlé změny reklamního byznysu přesvědčily investory o dlouhodobém potenciálu společnosti. Dnešní Meta Platforms (META) od té doby přinesla investorům zhodnocení blížící se 1 400 %.
Situace SpaceX je však odlišná. Na rozdíl od tehdejšího Facebooku vstupuje na burzu jako mnohem vyspělejší podnik s významnými příjmy a zavedeným obchodním modelem.
Společnost v minulém roce dosáhla tržeb ve výši 18,7 miliardy dolarů, což představovalo meziroční růst o 33 %.
Podle některých odhadů by se tržby mohly v roce 2026 dokonce zdvojnásobit. Optimistické scénáře počítají s mimořádně rychlým rozšiřováním aktivit společnosti v dalších letech.
Zakladatel společnosti Elon Musk podle zdrojového textu uvedl, že by ho překvapilo, kdyby SpaceX v roce 2031 negeneroval příjmy alespoň 1 bilion dolarů ročně.
Ještě odvážnější projekci zveřejnila investiční banka Morgan Stanley, která očekává, že tržby společnosti by mohly do roku 2040 dosáhnout až 3,4 bilionu dolarů.
Právě podobné odhady stojí za obrovským optimismem investorů.
Valuace zůstává největším otazníkem
Přestože jsou růstové vyhlídky společnosti mimořádně ambiciózní, současná valuace vyvolává značné diskuse.
Podle údajů ve zdrojovém textu se akcie obchodují přibližně za 134násobek ročních tržeb. Takto vysoký poměr ceny k tržbám patří mezi nejvyšší na trhu a připomíná ocenění technologických společností během internetové bubliny na konci devadesátých let.
Ani výrazný růst tržeb by tento problém okamžitě neodstranil.
Pokud by například tržby v roce 2026 skutečně dosáhly přibližně 36 miliard dolarů, jak odhaduje analytik společnosti Morningstar, akcie by se stále obchodovaly za téměř 70násobek očekávaných tržeb.
Takové ocenění předpokládá téměř bezchybnou realizaci růstových plánů.
Investoři totiž neplatí za současné výsledky společnosti, ale především za očekávání budoucí dominance v několika strategických odvětvích.
Právě proto je současná situace velmi citlivá na jakékoli zklamání. I drobné zpomalení růstu nebo horší než očekávané výsledky by mohly vést k výrazným výkyvům ceny akcií.
Silný byznys nemusí automaticky znamenat výhodnou investici
Zajímavým aspektem současné situace je skutečnost, že akcie mohou být zranitelné i v případě, že samotný byznys bude nadále posilovat.
Zdrojový text upozorňuje, že SpaceX by mohl být za rok fundamentálně silnější společností než dnes, přesto by jeho tržní hodnota mohla být výrazně nižší.
Důvodem je právě vysoká úroveň očekávání zabudovaná do současné ceny akcií.
Pokud investoři začnou požadovat realističtější ocenění, může dojít ke stlačení valuace i bez jakéhokoli zhoršení hospodaření firmy.
Právě tento jev bývá typický pro společnosti, které vstupují na burzu za mimořádně optimistických podmínek.
SpaceX bezpochyby patří mezi nejdiskutovanější firmy současnosti a jeho obchodní výsledky naznačují významný růstový potenciál. Současně však platí, že tržní ocenění společnosti již předpokládá mimořádně úspěšnou budoucnost.
Pro dlouhodobé investory tak nemusí být hlavní otázkou kvalita samotného byznysu, ale spíše to, zda současná cena akcií nepředbíhá tempo, kterým bude firma schopna své ambiciózní cíle skutečně naplňovat.