Rocket Lab má za sebou prudkou korekci.
Akcie společnosti Rocket Lab (RKLB) od svého květnového maxima ztratily přibližně 57 % a obchodují se kolem 63 dolarů. Pokles přišel navzdory růstu podnikání a rozšiřování zakázek, přičemž investory znepokojilo možné další odložení rakety Neutron i plánovaná akvizice společnosti Iridium Communications (IRDM) za 8 miliard dolarů.
K tlaku na Rocket Lab přispěla také rostoucí pozornost věnovaná konkurenční společnosti SpaceX (SPCX), která v červnu vstoupila na burzu. SpaceX začala obchodovat na Nasdaqu pod tickerem SPCX 12. června 2026.
Rocket Lab zůstává ztrátovou společností, takže její ocenění je založeno především na očekávaném budoucím růstu. Firma však současně rozšiřuje aktivity mimo samotné starty raket a její backlog dosáhl 2,36 miliardy dolarů. Konsenzuální cílová cena analytiků 113,76 dolaru představuje proti současné úrovni potenciální rozdíl přes 70 %, jde však o odhad závislý na dalším vývoji podnikání.

Neutron a akvizice Iridium zvýšily nejistotu
Akcie Rocket Lab výrazně posílily v květnu po výsledcích za první čtvrtletí a příznivém výhledu pro druhý kvartál. Následně ale přišla korekce, která cenu stáhla o 57 % z květnového vrcholu. Akcie se nyní pohybují kolem 63,44 dolaru, zatímco 52týdenní maximum činí 151 dolarů a minimum 37,57 dolaru.
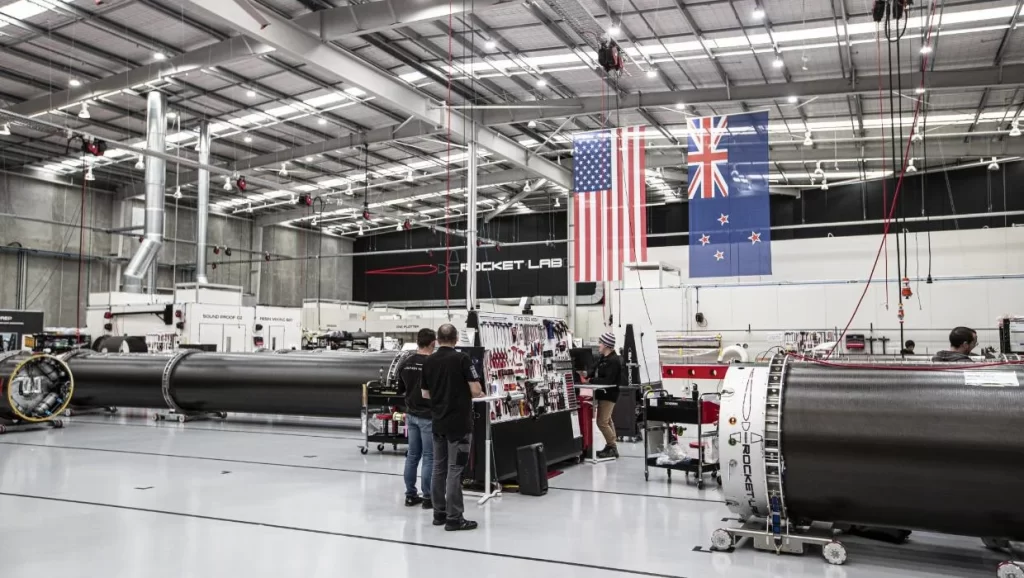
Jedním z hlavních témat je raketa Neutron, která má Rocket Lab posunout do kategorie středně těžkých nosných raket. Pravděpodobnost dalšího odložení prvního startu vzrostla a zahájení letů se může přesunout až do roku 2027. Pro společnost jde o důležitý projekt, protože Neutron má otevřít přístup k větším misím a širšímu okruhu zákazníků.
Dalším významným krokem je plánované převzetí Iridium Communications za 8 miliard dolarů. Velikost transakce je výrazná vzhledem k tomu, že tržní kapitalizace Rocket Lab dosahuje přibližně 38 miliard dolarů a samotná společnost zatím není zisková. Na druhou stranu by spojení podstatně rozšířilo její satelitní a komunikační infrastrukturu.
Rocket Lab tak přechází od společnosti zaměřené převážně na vypouštění raket k širšímu vesmírnému technologickému podniku. Tento proces vyžaduje vysoké investice a přináší další realizační rizika, zároveň však rozšiřuje oblasti, ze kterých může společnost v budoucnu generovat příjmy.
Zakázky za 2,36 miliardy dolarů podporují další růst
Rocket Lab už má za sebou desítky úspěšných misí s menší raketou Electron. Ta nedávno dokončila svůj 94. let, což společnosti poskytuje provozní historii, kterou řada mladších konkurentů ve vesmírném sektoru zatím nemá. Neutron má na tuto infrastrukturu navázat a umožnit firmě obsluhovat výrazně větší mise.
Segment středně těžkých nosných raket má zároveň dlouhodobý růstový potenciál. Odhady počítají s tím, že související trh může do roku 2034 růst průměrným tempem 14,6 % ročně. Úspěšné dokončení Neutronu by tak Rocket Lab umožnilo vstoupit do větší části globálního trhu vesmírných startů.
Vývoj firmy ale není závislý pouze na nové raketě. Významnou část příjmů už dnes vytvářejí satelitní systémy, konstrukce a další vesmírné technologie. Plánované spojení s Iridium by tuto část podnikání dále rozšířilo, takže případné zpoždění Neutronu nemusí zastavit růst ostatních segmentů.
Významným ukazatelem budoucích příjmů je backlog, který dosahuje 2,36 miliardy dolarů. Mezi zákazníky patří NASA, americké ministerstvo obrany, soukromá společnost Kepler Communications a Viasat (VSAT). Pro srovnání, za první polovinu roku 2026 Rocket Lab vykázal tržby ve výši 434 milionů dolarů.
Analytici stanovili cílovou cenu na 113,76 dolaru
Současná tržní kapitalizace Rocket Lab se pohybuje kolem 38 miliard dolarů a hrubá marže dosahuje přibližně 34,1 %. Firma ale stále nevytváří čistý zisk a dosažení stabilní ziskovosti zůstává jednou z hlavních podmínek pro dlouhodobé ospravedlnění jejího ocenění.
Analytický konsenzus počítá s 12měsíční cílovou cenou přibližně 113,76 dolaru za akcii. Ve srovnání s cenou kolem 63,44 dolaru jde o rozdíl přibližně 79 %. Takový scénář by znamenal návrat výrazně nad současné hodnoty, stále by však cenu ponechal pod 52týdenním maximem 151 dolarů.
Vývoj během příštího roku bude do značné míry záviset na několika konkrétních milnících. Investoři budou sledovat především harmonogram Neutronu, další růst backlogu, vývoj satelitního segmentu a průběh plánovaného převzetí Iridium. Významná bude také schopnost společnosti postupně zlepšovat hospodaření při současných vysokých investicích.
Rocket Lab tak vstupuje do dalšího období s kombinací rychle rostoucích zakázek a vysokých očekávání. Pokles akcie o 57 % od květnového maxima snížil její ocenění, další vývoj však bude záviset především na tom, zda společnost dokáže backlog 2,36 miliardy dolarů proměňovat v rostoucí tržby a úspěšně dokončit své klíčové projekty.