Americké akcie čeká důležitý test.
Federální rezervní systém může poprvé od roku 2023 zvýšit úrokové sazby, přičemž trhy před rozhodnutím připisují tomuto scénáři přibližně 93% pravděpodobnost. Nejčastěji očekávaným krokem je zvýšení o 25 bazických bodů ze současného pásma 3,50–3,75 % na 3,75–4,00 %.
Historický vývoj naznačuje, že začátek cyklu zvyšování sazeb bývá pro akcie krátkodobě komplikovaný. Index S&P 500 během prvních tří měsíců po zahájení sedmi předchozích cyklů utahování měnové politiky v průměru ztratil přibližně 2 %. V horizontu následujících 12 měsíců ale naopak dosahoval průměrného růstu kolem 9 %.
Samotné zvýšení sazeb proto nemusí být pro další vývoj akciového trhu rozhodující. Mnohem důležitější bude rozsah a rychlost případného dalšího utahování měnové politiky. Přetrvávající inflace, drahá ropa a růst dlouhodobých výnosů totiž vytvářejí riziko, že Fed nebude moci zůstat pouze u jediného zvýšení.

První měsíce po zvýšení sazeb bývají volatilní
Historické zkušenosti ukazují poměrně výrazný rozdíl mezi krátkodobou a dlouhodobější reakcí akciového trhu. Bezprostředně po zahájení nového cyklu zvyšování sazeb se investoři musí přizpůsobit vyšší ceně kapitálu a přehodnocují ocenění jednotlivých společností.
Vyšší úrokové sazby zdražují financování podniků a zároveň zvyšují výnosy dluhopisů, které se tak stávají konkurenceschopnější alternativou vůči akciím. Zároveň roste diskontní sazba používaná při oceňování budoucích zisků firem, což může vytvářet tlak především na společnosti, jejichž ocenění stojí na vysokém očekávaném růstu.
Historický průměrný pokles S&P 500 během prvních tří měsíců nového cyklu dosahuje přibližně 2 %. Jednotlivá období se ale výrazně lišila.
Extrémním příkladem byl rok 2022. Fed tehdy zahájil agresivní sérii zvyšování sazeb z úrovní blízko nuly a během následujících měsíců výrazně zpřísnil měnové podmínky. Akciový trh vstoupil do medvědího trhu a S&P 500 během prvních tří měsíců od zahájení cyklu ztratil přibližně 17 %.
Rok 2026 ale začíná z jiné výchozí pozice. Základní sazba se už nyní nachází v pásmu 3,50–3,75 %, takže případné zvýšení o čtvrt procentního bodu nepředstavuje stejně dramatickou změnu jako začátek cyklu v roce 2022.
Historie ukazuje lepší výsledky v horizontu jednoho roku
Krátkodobý tlak po prvním zvýšení sazeb automaticky neznamenal dlouhodobější pokles akcií. S&P 500 během sedmi předchozích cyklů dosáhl za 12 měsíců od prvního zvýšení sazeb průměrného výnosu kolem 9 %, přičemž záporný výsledek zaznamenal pouze v roce 2022.
Významnou proměnnou je rychlost utahování měnové politiky. Pokud Fed zvyšuje sazby postupně a ekonomika zároveň pokračuje v růstu, firmy mohou část negativního dopadu vyšších finančních nákladů kompenzovat rostoucími tržbami a zisky.
Současné podmínky zároveň naznačují, že část očekávaného zpřísnění už může být zahrnuta v cenách finančních aktiv. Výnos desetiletého amerického státního dluhopisu se dostal přibližně k 5 %, nejvýše od roku 2007, a úrokové trhy už započítávají možnost několika dalších zvýšení sazeb do poloviny roku 2027.
To ale nevylučuje další volatilitu. Pokud by Fed naznačil výrazně agresivnější postup, než trh nyní očekává, mohly by se výnosy dluhopisů posunout ještě výše a vytvořit další tlak na ocenění akcií.
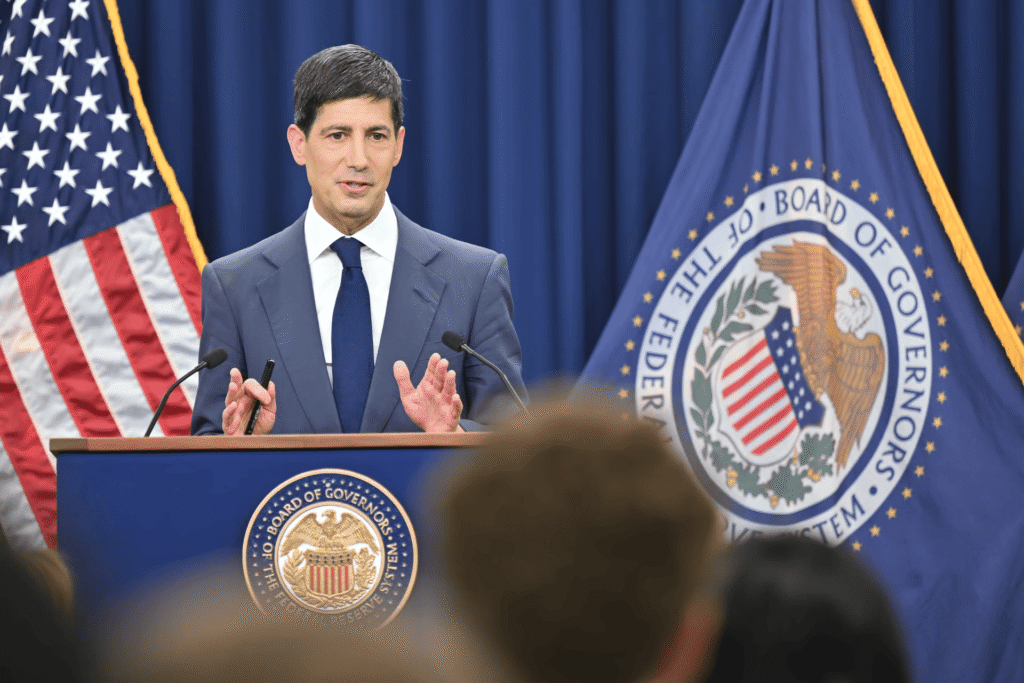
Právě proto budou vedle samotného rozhodnutí zásadní komentáře předsedy Fedu Kevina Warshe. Investoři budou hledat informace o tom, zda případné zářijové zvýšení představuje jednorázovou reakci na inflaci, nebo začátek delšího cyklu.
Inflace, vysoké valuace a AI mění podmínky roku 2026
Současný cyklus má několik specifických faktorů, které komplikují jednoduché porovnávání s historií. Prvním je inflace. Fed stále čelí cenovým tlakům výrazně nad svým 2% cílem, přičemž další nejistotu vytvářejí vysoké ceny energií a obchodní politika americké vlády.
Druhým faktorem jsou valuace akciového trhu. Forwardový poměr ceny k očekávanému zisku indexu S&P 500 sice letos klesl přibližně z 22násobku na 19násobek, zároveň však vyšší výnosy státních dluhopisů mění relativní atraktivitu akcií vůči bezpečnějším úrokovým aktivům.
Třetí proměnnou představují obrovské investice do infrastruktury pro umělou inteligenci. Budování datových center, výpočetních kapacit a energetické infrastruktury vyžaduje stovky miliard dolarů kapitálu. Vyšší úrokové sazby zvyšují náklady financování a mohou komplikovat ekonomiku některých kapitálově náročných projektů.
Dopad přitom nemusí být stejný pro všechny společnosti. Velké firmy s vysokými peněžními rezervami, dlouhou splatností dluhu a převážně fixními úroky mohou být vůči krátkodobému růstu sazeb relativně odolné. Podniky závislé na externím financování nebo s vysokým podílem variabilně úročeného dluhu jsou naopak citlivější.
Před samotným rozhodnutím se americký akciový trh drží relativně stabilně. S&P 500 a Nasdaq ve středu mírně rostly po předchozích dvou dnech poklesu, zatímco investoři čekali na rozhodnutí Fedu a následnou komunikaci Kevina Warshe.
Historie tak nabízí pouze orientační rámec. Začátek cyklu zvyšování sazeb byl v minulosti často spojen s krátkodobým tlakem na akcie, zatímco v horizontu jednoho roku byly výsledky převážně pozitivní. Pro rok 2026 bude rozhodující především to, zda Fed zůstane u mírného zpřísňování, nebo jej další inflační tlaky přinutí k rychlejšímu růstu sazeb.