Inovativní výrobce elektromobilů předvedl investorům velmi působivý provozní obrat, který výrazně zahýbal děním na akciovém trhu.
Společnost Rivian Automotive (RIVN) oznámila, že ve druhém čtvrtletí doručila zákazníkům 12 194 vozidel. Tento výsledek pohodlně překonal její vlastní interní výhled, který byl nastaven v rozmezí 9 000 až 11 000 vozů. Vedení podniku navíc okamžitě přistoupilo k navýšení celoročního cíle dodávek na 65 000 až 70 000 vozidel, což představuje znatelný posun oproti původně predikovaným 62 000 až 67 000 jednotkám.
Akcie společnosti na tyto pozitivní zprávy okamžitě zareagovaly prudkým růstem o více než 8 %. Načasování tohoto oznámení navíc zvýraznilo propastný kontrast na trhu, jelikož konkurenční lídr zažil ve stejný den po zveřejnění vlastních statistik propad o 7,5 %. Cenné papíry mladého vyzyvatele sice již dokázaly vzrůst o přibližně 60 % ze svého 52týdenního minima, avšak stále se nacházejí mírně pod úrovní, na které zahájily letošní rok. Nabízí se tedy otázka, zda si tento podceňovaný hráč již zaslouží místo v portfoliích, nebo zda je na místě zdravá skepse.
Ambiciózní plán pro masový trh a historicky nejstrmější rampa
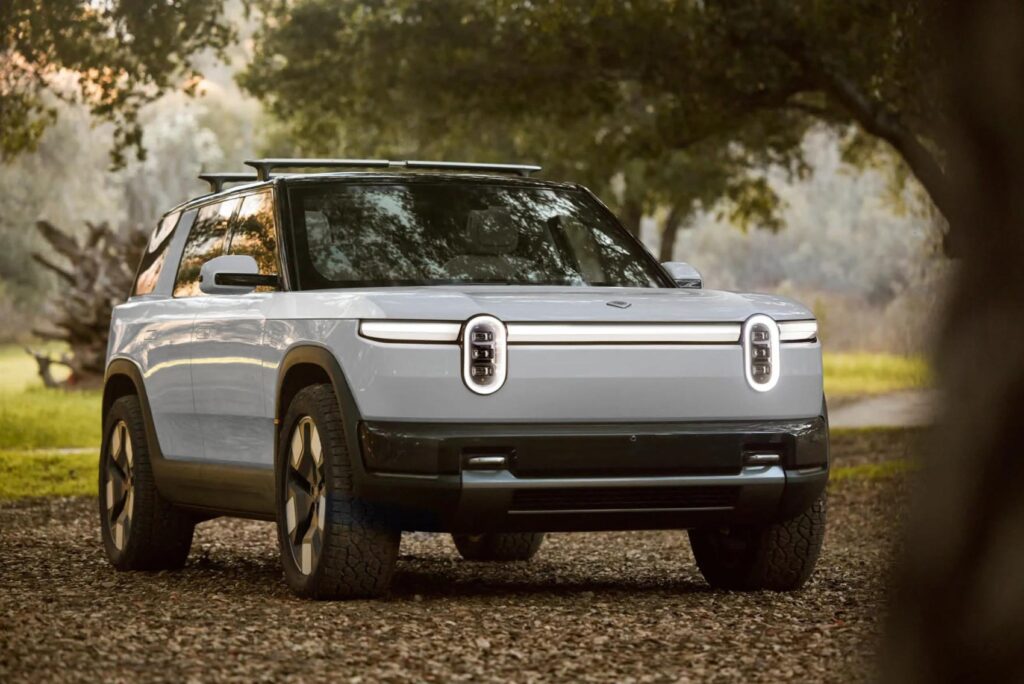
Aktualizované statistiky za druhé čtvrtletí začínají dávat odpověď na klíčovou otázku, která firmu provází. Trh zajímá, zda dokáže úspěšně vyrábět a prodávat nový, levnější model R2, aniž by tím kanibalizoval prodeje svých dosavadních prémiových vozů řady R1. Auta z řady R1 se totiž prodávají za prémiové ceny, což přirozeně omezuje okruh jejich potenciálních kupců. Nový model R2 je proto klíčovou sázkou na masový objem produkce, přičemž zvýšený výhled hned v počátku naznačuje, že silná raná poptávka je reálná.
Dosažení alespoň spodní hranice nově stanoveného celoročního cíle však bude vyžadovat extrémní úsilí. Firma doručila 10 365 vozidel v prvním čtvrtletí a 12 194 ve druhém, což dává celkem 22 559 vozů za první polovinu roku. Pro splnění plánu tak musí ve druhém pololetí doručit přibližně 42 000 automobilů, což znamená téměř zdvojnásobení dosavadního tempa. Tento masivní nárůst by představoval nejstrmější produkční rampu v historii podniku, kterou navíc musí management zrealizovat v šesti měsících, kdy zároveň škáluje zcela nový model.
Finanční realita a software zachraňující hrubé marže
Budoucí úspěch na burze bude záviset méně na samotném počtu doručených aut a více na tom, kolik dokáže každé jednotlivé vozidlo vydělat. V prvním čtvrtletí sice výnosy meziročně vzrostly o 11 % na 1 380 000 000 dolarů a firma vygenerovala hrubý zisk 119 milionů dolarů při hrubé marži 9 %, avšak vnitřní struktura ukazuje komplikovanější realitu. Segment softwaru a služeb totiž vytvořil hrubý zisk 181 milionů dolarů, zatímco samotná automobilová sekce skončila v hrubé ztrátě 62 milionů dolarů.
Tento automobilový propad byl způsoben zejména meziročním poklesem prodeje regulačních kreditů o 100 milionů dolarů a nižšími objemy výroby. Samotná vozidla jsou tedy stále ztrátová a celkovou marži drží nad nulou pouze přidružené služby. Celková provozní ztráta podniku se v prvním čtvrtletí prohloubila na 881 milionů dolarů z loňských 655 milionů dolarů, což reflektuje vysoké provozní náklady spojené s přípravou na éru nového modelu. Pro společnost v této fázi rozvoje to však není diskvalifikující, protože právě vyšší objemy z modelu R2 mají rozprostřít fixní náklady.
Kapitálové zázemí pro zvládnutí tohoto náročného období se v poslední době výrazně zlepšilo. Vedení potvrdilo, že zvýšilo plánovanou počáteční výrobní kapacitu ve svém závodě v Georgii o 50 % na 300 000 vozidel ročně, což je podpořeno půjčkou od ministerstva energetiky ve výši až 4,5 miliardy dolarů. Dokončení testovacího milníku v průběhu března navíc odblokovalo masivní investici ve výši 1 miliardy dolarů od koncernu Volkswagen Group. Současná tržní kapitalizace podniku dosahuje 25 miliard dolarů, což je pro ztrátovou firmu vysoké ohodnocení, a proto zůstává na seznamu sledovaných titulů do doby, než se automotive marže prokazatelně zlepší.