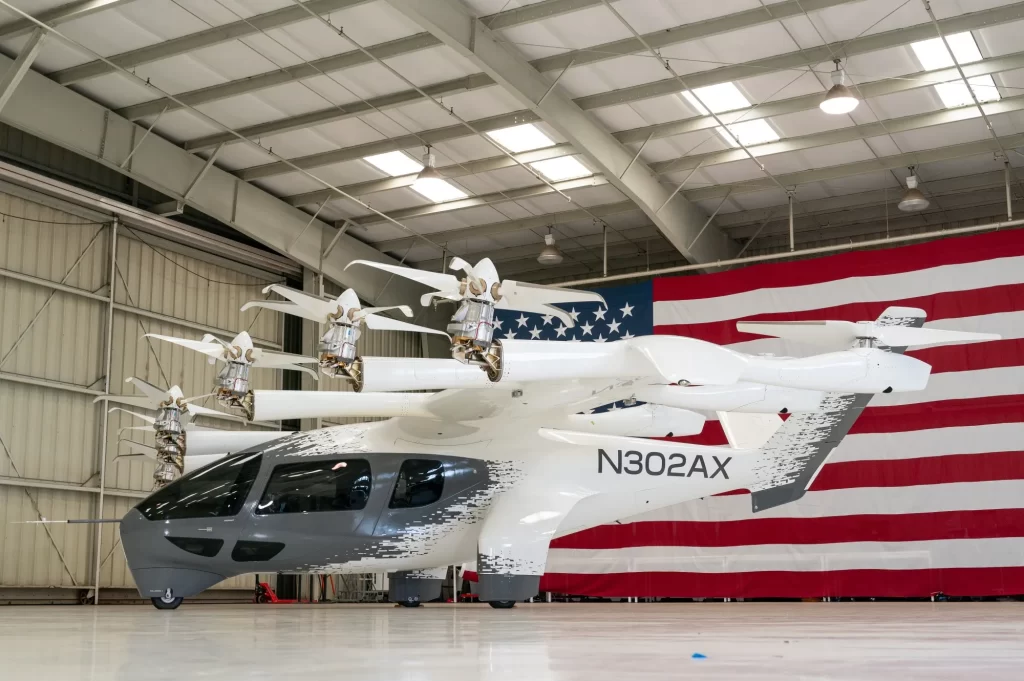
Archer Aviation (ACHR) vstupuje do rozhodující fáze svého vývoje.
Výrobce elektrických letounů eVTOL očekává ve třetím čtvrtletí upravenou EBITDA ztrátu až 200 milionů dolarů, zatímco na konci června disponoval hotovostí a krátkodobými investicemi ve výši 1,56 miliardy dolarů. Při současném tempu výdajů tak má přibližně dva roky na to, aby projekt Midnight posunul od testování ke komerčnímu provozu a začal vytvářet významnější příjmy.
Ztráty rostou společně s vývojem Midnight
Archer Aviation ve druhém čtvrtletí vykázal tržby pouze 5 milionů dolarů, které pocházely převážně z provozu letiště Hawthorne Airport v Los Angeles. Proti tomu stála čistá ztráta 263 milionů dolarů.
Vzhledem k tomu, že společnost stále vyvíjí a certifikuje své hlavní letadlo a současně buduje obrannou platformu, nejsou vysoké ztráty překvapivé. Jejich velikost ale znamená, že pro investory začíná být jedním z nejdůležitějších ukazatelů objem dostupné hotovosti.
Archer pro své výhledy používá upravenou EBITDA. Ve druhém čtvrtletí vykázal na této úrovni ztrátu 177,1 milionu dolarů. V prvním čtvrtletí činila 172,5 milionu dolarů a před rokem 118,7 milionu dolarů.
Pro třetí čtvrtletí management očekává upravenou EBITDA ztrátu mezi 170 a 200 miliony dolarů. Firma tak zatím nepředpokládá, že by se tempo ztrát začalo výrazně snižovat.
Provozní náklady meziročně vzrostly o 61 % na 284 milionů dolarů. Ve srovnání s prvním čtvrtletím se zvýšily o dalších 28 milionů dolarů.
Za růstem stojí především rozšiřování letových testů, certifikační proces a výroba dalších strojů Midnight. Archer zároveň investuje do hybridního vojenského letounu a svého leteckého AI modelu ZEE.
Ještě rychlejší úbytek je vidět při pohledu přímo na hotovost. Během druhého čtvrtletí klesl objem hotovosti a investic o 215 milionů dolarů, přičemž 156 milionů dolarů spotřeboval samotný provoz. Další prostředky směřovaly do kapitálových výdajů a akvizice provozovatele Hawthorne Airport za 25 milionů dolarů.
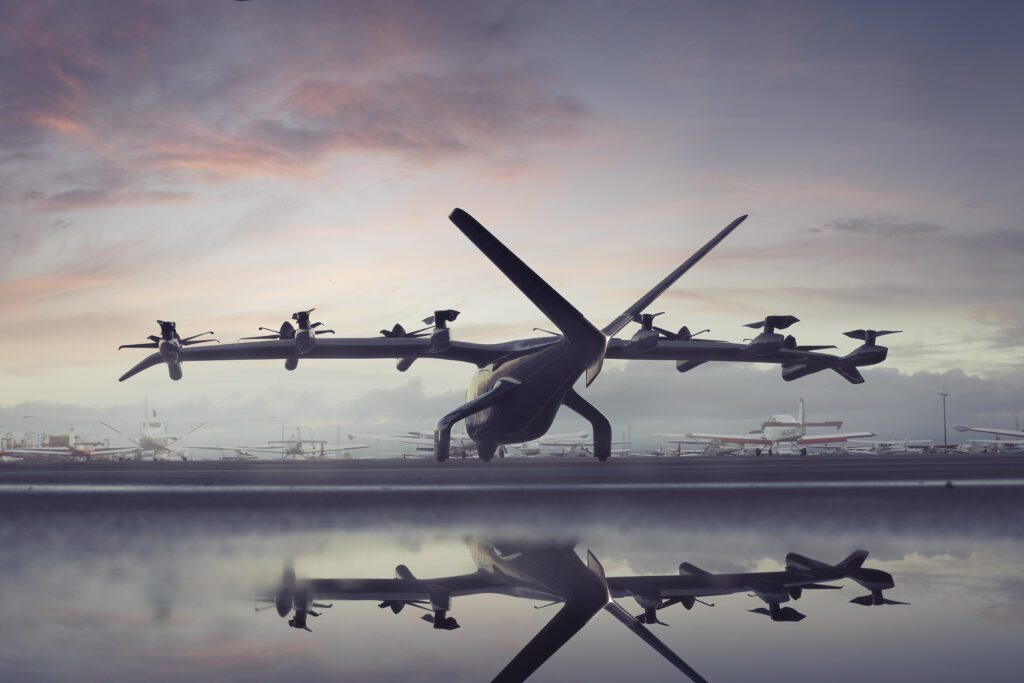
Archer má přibližně dva roky na dosažení klíčových milníků
Na konci prosince měl Archer k dispozici přibližně 1,96 miliardy dolarů. Na konci března částka klesla na 1,78 miliardy a o tři měsíce později na 1,56 miliardy dolarů.
Pokud by čtvrtletní ztráta dosahovala horní hranice současného výhledu, tedy 200 milionů dolarů, dostupné prostředky by teoreticky odpovídaly přibližně osmi čtvrtletím podobných ztrát.
Skutečná finanční rezerva může být kratší, protože úbytek hotovosti nemusí přesně odpovídat upravené EBITDA. Ve druhém čtvrtletí například celkový pokles hotovosti dosáhl 215 milionů dolarů.
Právě proto jsou termíny spuštění provozu pro Archer mimořádně důležité. Každé další zpoždění znamená pokračující spotřebu kapitálu bez odpovídajících komerčních příjmů.
Firma se nicméně přibližuje důležitým provozním a regulatorním milníkům. V dubnu jako první společnost ve svém odvětví dokončila třetí fázi čtyřfázového procesu typové certifikace amerického Federálního úřadu pro letectví.
Nyní se nachází v poslední fázi, ve které musí prostřednictvím formálních testů prokázat, že Midnight splňuje stanovené požadavky.
V červenci Midnight absolvoval své první pilotované lety mezi městy v Kalifornii. Během následujících měsíců chce Archer zahájit lety v oblasti Los Angeles z Hawthorne Airport.
Ještě letos společnost plánuje zahájit provoz také v Texasu v rámci amerického programu eVTOL Integration Pilot Program.
Při současném tempu výdajů může mít i několik měsíců zpoždění výrazný finanční dopad. Půlroční posun při čtvrtletních ztrátách kolem 200 milionů dolarů odpovídá přibližně 400 milionům dolarů.
Akvizice podniků Boeingu může změnit strukturu příjmů
Dalším důležitým krokem je plánované převzetí tří podniků Boeingu, které má být dokončeno ještě před koncem roku 2026.
Součástí transakce je především Insitu, výrobce bezpilotních vojenských letounů působící ve více než 35 zemích. Podnik vytváří přes 200 milionů dolarů ročních tržeb a je ziskový.
Archer má získat také vývojáře autonomních letadel Wisk Aero a společnost SkyGrid zaměřenou na software pro řízení vzdušného prostoru. Boeing má současně získat podíl v Archeru a do společnosti investovat.
Transakce může významně změnit finanční profil Archeru. Společnost dosud generuje pouze minimální tržby, zatímco Insitu představuje již fungující a ziskový podnik.
Klíčovou otázkou ale bude, zda integrace nových společností nezvýší současné tempo spotřeby hotovosti. Archer deklaroval, že chce podniky začlenit tak, aby nedošlo ke strukturálnímu zvýšení celkového cash burnu.
Tento předpoklad bude možné lépe posoudit až po dokončení transakce a zveřejnění prvního výhledu zahrnujícího nové podniky.
Akcie Archer Aviation se pohybují kolem 6,62 dolaru a tržní kapitalizace společnosti dosahuje přibližně 5,1 miliardy dolarů. Titul přitom zůstává vysoce spekulativní, protože jeho současná hodnota stojí především na očekávání budoucího komerčního úspěchu.
Finanční situace je přitom relativně snadno čitelná. Archer má 1,56 miliardy dolarů likvidních prostředků a současné čtvrtletní ztráty se blíží 200 milionům dolarů. Firma proto disponuje významnou rezervou, ta však není neomezená.
Rozhodující bude, zda se během tohoto období podaří zahájit provoz Midnight, dokončit certifikaci a integrovat získané podniky Boeingu bez dalšího výrazného růstu výdajů. Pokud se klíčové termíny začnou posouvat, tlak na hotovost a případnou potřebu dalšího financování bude rychle narůstat.